Domain steuerliche-behandlung.de kaufen?
Wir ziehen mit dem Projekt
steuerliche-behandlung.de um.
Sind Sie am Kauf der Domain
steuerliche-behandlung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerliche-behandlung.de kaufen?
Wie groß ist die Nutzfläche dieses Gebäudes? Welche Bereiche zählen zur Nutzfläche?
Die Nutzfläche dieses Gebäudes beträgt 500 Quadratmeter. Zur Nutzfläche zählen alle begehbaren und nutzbaren Bereiche wie Büros, Lagerräume und Sanitäranlagen. Nicht zur Nutzfläche zählen Treppenhäuser, Flure und Technikräume. **
Ist ein Balkon eine Nutzfläche?
Ist ein Balkon eine Nutzfläche? Diese Frage kann unterschiedlich beantwortet werden, da es darauf ankommt, wie der Begriff "Nutzfläche" definiert wird. Ein Balkon kann als Nutzfläche betrachtet werden, wenn er aktiv genutzt wird, zum Beispiel zum Entspannen, Pflanzenanbau oder Trocknen von Wäsche. Allerdings wird ein Balkon in der Regel nicht als Wohnfläche oder Nutzfläche im Sinne der Wohnflächenverordnung angerechnet. Es ist wichtig zu beachten, dass die Definition von Nutzfläche je nach Kontext variieren kann, zum Beispiel bei der Berechnung der Miete oder bei der Ermittlung der Wohnfläche für Baugenehmigungen. **

Ähnliche Suchbegriffe für Nutzfläche
Top-Angebote
Produkte zum Begriff Nutzfläche:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
schweisskraft Langzeitschablone DIN A7 Nutzfläche 85 x 54 mm ungerahmt (1231003SU)Einleitung Die schweisskraft Langzeitschablone DIN A7 ist eine ungerahmte Schablone mit einer Nutzfläche von 85 x 54 mm, die für präzise Markierungen im Schweißbereich verwendet wird. Eigenschaften • Individuelle Anfertigung nach Kundenvorgaben \n• Herstellung gemäß vorgelegter Grafiken, Warenzeichen, Typenschilder, Gerätenummern, Kennzeichnungsnummern, Skalen, Schriften und Logos \n• Sehr lange Standzeit mit bis zu 5000 Signierungen pro Schablone \n• Ungerahmte Bauform \n• Nutzfläche 85 x 54 mm Anwendung • Einsatz in der Schweißtechnik zur präzisen Markierung und Kontrolle \n• Verwendung in Werkstätten und Industrieumgebungen \n• Geeignet für Langzeitgebrauch bei wiederholten Mess- und Kontrollvorgängen \n• Anwendung auf Werkstücken zur exakten Positionierung und Ausrichtung Lieferumfang • 1 x Langzeitschablone Schweisskraft DIN A7, Nutzfläche 85 x 54 mm, ungerahmt (1231003SU)37,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Nutzfläche eines Gebäudes berechnet werden? Welche Rolle spielt die Nutzfläche bei der Bewertung von Immobilien?
Die Nutzfläche eines Gebäudes kann durch die Addition der Grundfläche aller beheizten Räume ermittelt werden. Sie dient als Maß für die tatsächlich nutzbare Fläche eines Gebäudes und beeinflusst somit den Wert einer Immobilie. Eine größere Nutzfläche kann den Wert einer Immobilie erhöhen, da sie mehr Raum für Wohnen oder Gewerbe bietet. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Was ist der Unterschied zwischen Nutzfläche und Wohnfläche?
Was ist der Unterschied zwischen Nutzfläche und Wohnfläche? Die Wohnfläche bezieht sich auf den Bereich einer Immobilie, der zum Wohnen genutzt wird, wie Schlafzimmer, Wohnzimmer und Küche. Die Nutzfläche hingegen umfasst alle Räume, die nicht zum Wohnen genutzt werden, wie Keller, Garage oder Abstellräume. Die Wohnfläche ist also ein Teil der Nutzfläche. Bei der Berechnung der Nutzfläche werden auch Flächen berücksichtigt, die nicht direkt begehbar sind, wie beispielsweise Dachschrägen oder Treppenhäuser. **
-
Wie kann man eine Nutzfläche bewohnen und umbauen?
Um eine Nutzfläche zu bewohnen und umzubauen, müssen zunächst die rechtlichen Voraussetzungen geklärt werden, wie beispielsweise die Genehmigung zur Umnutzung der Fläche. Anschließend kann man mit der Planung und Umsetzung des Umbaus beginnen, indem man beispielsweise Wände einzieht, Böden verlegt oder Sanitäranlagen installiert. Es ist wichtig, sich dabei an die geltenden Bauvorschriften und Sicherheitsstandards zu halten. **
Was ist der Unterschied zwischen Wohnfläche und Nutzfläche?
Die Wohnfläche bezieht sich auf den Bereich einer Immobilie, der zum Wohnen genutzt wird, wie z.B. Wohnzimmer, Schlafzimmer und Küche. Die Nutzfläche hingegen umfasst alle Räume, die nicht zum Wohnen genutzt werden, wie z.B. Keller, Garage oder Abstellräume. Die Nutzfläche kann auch Flure, Treppenhäuser oder Balkone beinhalten. **
Wird bei den Betriebskosten auch die Nutzfläche berechnet?
Ja, bei der Berechnung der Betriebskosten wird in der Regel auch die Nutzfläche berücksichtigt. Die Kosten werden oft auf die Mieter umgelegt und dabei nach dem Anteil der Nutzfläche aufgeteilt. Je größer die Nutzfläche einer Einheit ist, desto höher ist in der Regel auch der Anteil an den Betriebskosten. **
Top-Angebote
Produkte zum Begriff Nutzfläche:
-
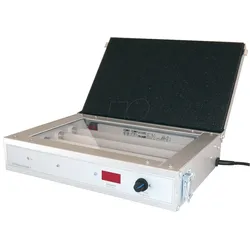
UV-BELICHTER 1 - UV-Belichtungsgerät, Nutzfläche 160x250mmUV-Belichtungsgerät in eloxiertem AluGehäuse mit elektronischem Timer zwei Einstellbereiche a) 1 - 600 sek b) 1 - 100 Min, Belichtung mit hochaktiven UV-Röhren (220Volt / 4x8Watt) Anschluss: Schutzkontaktstecker269,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie groß ist die Nutzfläche dieses Gebäudes? Welche Bereiche zählen zur Nutzfläche?
Die Nutzfläche dieses Gebäudes beträgt 500 Quadratmeter. Zur Nutzfläche zählen alle begehbaren und nutzbaren Bereiche wie Büros, Lagerräume und Sanitäranlagen. Nicht zur Nutzfläche zählen Treppenhäuser, Flure und Technikräume. **
-
Ist ein Balkon eine Nutzfläche?
Ist ein Balkon eine Nutzfläche? Diese Frage kann unterschiedlich beantwortet werden, da es darauf ankommt, wie der Begriff "Nutzfläche" definiert wird. Ein Balkon kann als Nutzfläche betrachtet werden, wenn er aktiv genutzt wird, zum Beispiel zum Entspannen, Pflanzenanbau oder Trocknen von Wäsche. Allerdings wird ein Balkon in der Regel nicht als Wohnfläche oder Nutzfläche im Sinne der Wohnflächenverordnung angerechnet. Es ist wichtig zu beachten, dass die Definition von Nutzfläche je nach Kontext variieren kann, zum Beispiel bei der Berechnung der Miete oder bei der Ermittlung der Wohnfläche für Baugenehmigungen. **
-
Wie kann die Nutzfläche eines Gebäudes berechnet werden? Welche Rolle spielt die Nutzfläche bei der Bewertung von Immobilien?
Die Nutzfläche eines Gebäudes kann durch die Addition der Grundfläche aller beheizten Räume ermittelt werden. Sie dient als Maß für die tatsächlich nutzbare Fläche eines Gebäudes und beeinflusst somit den Wert einer Immobilie. Eine größere Nutzfläche kann den Wert einer Immobilie erhöhen, da sie mehr Raum für Wohnen oder Gewerbe bietet. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
Ähnliche Suchbegriffe für Nutzfläche
-
schweisskraft Langzeitschablone DIN A7 Nutzfläche 85 x 54 mm ungerahmt (1231003SU)Einleitung Die schweisskraft Langzeitschablone DIN A7 ist eine ungerahmte Schablone mit einer Nutzfläche von 85 x 54 mm, die für präzise Markierungen im Schweißbereich verwendet wird. Eigenschaften • Individuelle Anfertigung nach Kundenvorgaben \n• Herstellung gemäß vorgelegter Grafiken, Warenzeichen, Typenschilder, Gerätenummern, Kennzeichnungsnummern, Skalen, Schriften und Logos \n• Sehr lange Standzeit mit bis zu 5000 Signierungen pro Schablone \n• Ungerahmte Bauform \n• Nutzfläche 85 x 54 mm Anwendung • Einsatz in der Schweißtechnik zur präzisen Markierung und Kontrolle \n• Verwendung in Werkstätten und Industrieumgebungen \n• Geeignet für Langzeitgebrauch bei wiederholten Mess- und Kontrollvorgängen \n• Anwendung auf Werkstücken zur exakten Positionierung und Ausrichtung Lieferumfang • 1 x Langzeitschablone Schweisskraft DIN A7, Nutzfläche 85 x 54 mm, ungerahmt (1231003SU)37,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
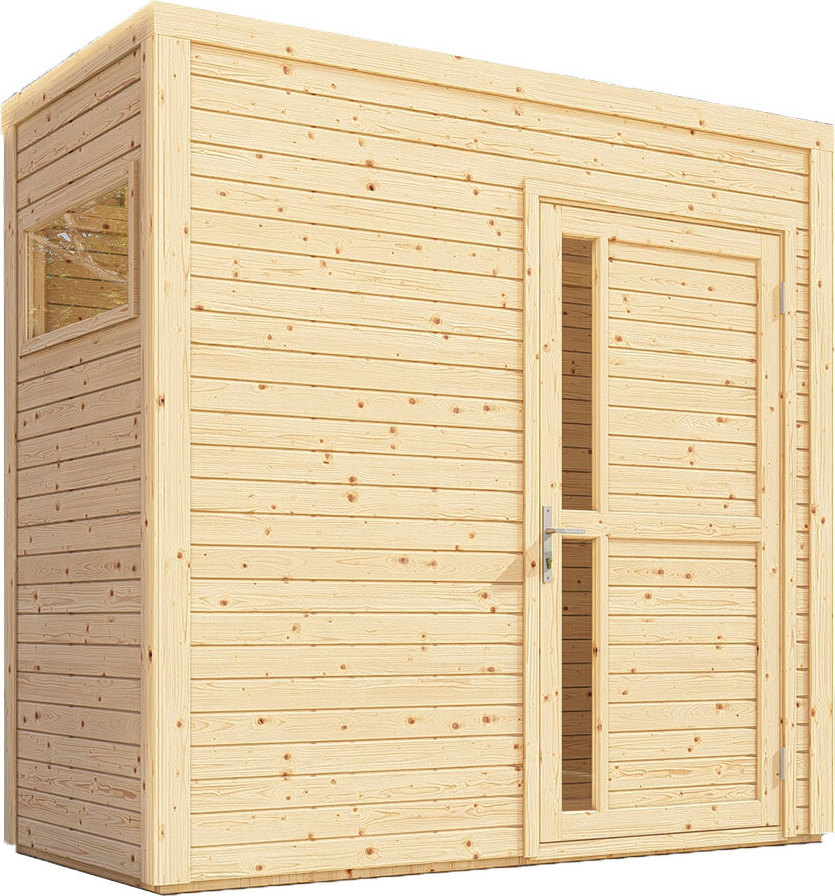
Gartenhaus Basel 01 inkl. Fußboden, Naturbelassen - 19 mm Elementgartenhaus, Nutzfläche: 2,60 m², FlachdachGartenhaus Basel 01 inkl. Fußboden, Naturbelassen - 19 mm Elementgartenhaus, Nutzfläche: 2,60 m², FlachdachEgal ob Sie gemütliche Stunden gemeinsam mit Ihrer Familie verbringen möchten oder ganz einfach nur in Ruhe ein Buch lesen und die Seele baumeln lassen. Unsere modernen und geräumigen Gartenhäuser zeichnen sich mit ihren vielfältigen Nutzungsmöglichkeiten aus und eignen sich sowohl zum Verstauen Ihrer Gartengeräte und Gartenmöbel, als auch zum Entspannen im eigenen Gartenhaus.Aufgrund der vorgefertigten Wandelemente aus 19 mm Profilbrettern sowie den Dachelementen aus Massivholz erfolgt der Aufbau Ihres Gartenhauses unkompliziert und schnell.Vorteile:DesignUnsere Gartenhäuser überzeugen mit einer klassischen Form. Das zeitlose Design fügt sich harmonisch in Ihre Gartenlandschaft ein.Sehr gute Stabilität Die starken Eckverbindungen der Wandelemente sorgen für hohe Stabilität des Elementgartenhauses. Aufbau und Montage Das Steck- und Schraubsystem der vorgefertigten Elemente ermögli1048,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Nutzfläche und Wohnfläche?
Was ist der Unterschied zwischen Nutzfläche und Wohnfläche? Die Wohnfläche bezieht sich auf den Bereich einer Immobilie, der zum Wohnen genutzt wird, wie Schlafzimmer, Wohnzimmer und Küche. Die Nutzfläche hingegen umfasst alle Räume, die nicht zum Wohnen genutzt werden, wie Keller, Garage oder Abstellräume. Die Wohnfläche ist also ein Teil der Nutzfläche. Bei der Berechnung der Nutzfläche werden auch Flächen berücksichtigt, die nicht direkt begehbar sind, wie beispielsweise Dachschrägen oder Treppenhäuser. **
-
Wie kann man eine Nutzfläche bewohnen und umbauen?
Um eine Nutzfläche zu bewohnen und umzubauen, müssen zunächst die rechtlichen Voraussetzungen geklärt werden, wie beispielsweise die Genehmigung zur Umnutzung der Fläche. Anschließend kann man mit der Planung und Umsetzung des Umbaus beginnen, indem man beispielsweise Wände einzieht, Böden verlegt oder Sanitäranlagen installiert. Es ist wichtig, sich dabei an die geltenden Bauvorschriften und Sicherheitsstandards zu halten. **
-
Was ist der Unterschied zwischen Wohnfläche und Nutzfläche?
Die Wohnfläche bezieht sich auf den Bereich einer Immobilie, der zum Wohnen genutzt wird, wie z.B. Wohnzimmer, Schlafzimmer und Küche. Die Nutzfläche hingegen umfasst alle Räume, die nicht zum Wohnen genutzt werden, wie z.B. Keller, Garage oder Abstellräume. Die Nutzfläche kann auch Flure, Treppenhäuser oder Balkone beinhalten. **
-
Wird bei den Betriebskosten auch die Nutzfläche berechnet?
Ja, bei der Berechnung der Betriebskosten wird in der Regel auch die Nutzfläche berücksichtigt. Die Kosten werden oft auf die Mieter umgelegt und dabei nach dem Anteil der Nutzfläche aufgeteilt. Je größer die Nutzfläche einer Einheit ist, desto höher ist in der Regel auch der Anteil an den Betriebskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.