Domain steuerliche-behandlung.de kaufen?
Wir ziehen mit dem Projekt
steuerliche-behandlung.de um.
Sind Sie am Kauf der Domain
steuerliche-behandlung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerliche-behandlung.de kaufen?
Warum können Redundanzen zu Inkonsistenzen führen?
Redundanzen können zu Inkonsistenzen führen, da sie die Möglichkeit von Widersprüchen und Fehlern erhöhen. Wenn Informationen mehrfach vorhanden sind und nicht konsistent aktualisiert oder gepflegt werden, kann dies zu unterschiedlichen und widersprüchlichen Aussagen führen. Dies kann zu Verwirrung und Fehlinterpretationen führen und letztendlich die Genauigkeit und Zuverlässigkeit der Informationen beeinträchtigen. **
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
Ähnliche Suchbegriffe für Inkonsistenzen
Top-Angebote
Produkte zum Begriff Inkonsistenzen:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inkonsistenzen im mathematischen Formelwerk in Solvency 2, Taschenbuch von Jens Splettstösser, GRIN, 978-3-668-24396-5Inkonsistenzen Im Mathematischen Formelwerk In Solvency 2, Taschenbuch Von Jens Splettstösser, Grin, 978-3-668-24396-5, Seitenanzahl: 6839,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Inkonsistenzen in Datenbanken vermieden oder behoben werden?
Inkonsistenzen in Datenbanken können vermieden werden, indem man Datenbankregeln und Integritätsbedingungen definiert und implementiert. Durch regelmäßige Überprüfungen und Datenbereinigungen können bereits vorhandene Inkonsistenzen behoben werden. Die Verwendung von Transaktionen und ACID-Eigenschaften kann ebenfalls dazu beitragen, Inkonsistenzen zu vermeiden. **
-
Was sind mögliche Gründe für Inkonsistenzen in einer Datenbank?
Mögliche Gründe für Inkonsistenzen in einer Datenbank können menschliche Fehler bei der Dateneingabe, fehlerhafte Datenübertragung oder unzureichende Datenvalidierung sein. Inkonsistenzen können auch durch fehlerhafte Updates oder fehlende Transaktionssicherheit verursacht werden. Schlecht gestaltete Datenbankstrukturen oder fehlende Referenzintegrität können ebenfalls zu Inkonsistenzen führen. **
-
Wie können Inkonsistenzen in Datenbanken vermieden werden, um die Datenintegrität zu gewährleisten, und welche Auswirkungen können Inkonsistenzen auf die Analyse von Geschäftsdaten haben?
Inkonsistenzen in Datenbanken können vermieden werden, indem man strenge Validierungsregeln und Datenintegritätskonzepte implementiert, um sicherzustellen, dass nur korrekte und konsistente Daten in die Datenbank eingefügt werden. Außerdem ist es wichtig, regelmäßige Datenbereinigungs- und Wartungsprozesse durchzuführen, um veraltete oder fehlerhafte Daten zu identifizieren und zu korrigieren. Inkonsistenzen in Datenbanken können die Analyse von Geschäftsdaten erheblich beeinträchtigen, da sie zu falschen Schlussfolgerungen und Entscheidungen führen können. Dies kann zu finanziellen Verlusten, Kundenunzufriedenheit und einem schlechten Ruf des Unternehmens führen. Daher ist es entscheidend, die Daten **
-
Wie können Inkonsistenzen in Datenbanken vermieden werden, um die Datenintegrität zu gewährleisten, und welche Auswirkungen können Inkonsistenzen auf die Analyse von Geschäftsdaten haben?
Inkonsistenzen in Datenbanken können vermieden werden, indem man strenge Validierungsregeln und Datenintegritätsprüfungen implementiert. Dies kann durch die Verwendung von Fremdschlüsselbeziehungen, eindeutigen Indexen und Transaktionskontrollen erreicht werden. Inkonsistenzen können zu falschen Analyseergebnissen führen, da sie die Genauigkeit und Zuverlässigkeit der Geschäftsdaten beeinträchtigen. Dies kann zu falschen Entscheidungen auf der Grundlage der Datenanalyse führen und letztendlich die Effizienz und Rentabilität des Unternehmens beeinträchtigen. Daher ist es wichtig, dass Unternehmen sicherstellen, dass ihre Datenbanken konsistent und zuverlässig sind, um genaue und aussagekräftige Geschäftsdaten für die Analyse bere **

Was sind mögliche Ursachen für Inkonsistenzen in Daten oder Informationen?
Mögliche Ursachen für Inkonsistenzen in Daten oder Informationen können menschliche Fehler bei der Dateneingabe, unvollständige oder veraltete Datenquellen sowie fehlerhafte Datenübertragung sein. Auch unterschiedliche Interpretationen von Daten oder fehlende Datenvalidierung können zu Inkonsistenzen führen. Eine mangelnde Datenqualität oder fehlende Datenstandards können ebenfalls zu Inkonsistenzen in Daten oder Informationen führen. **
Wie können Inkonsistenzen in einem System identifiziert und behoben werden?
Inkonsistenzen können durch systematische Überprüfung der Daten und Prozesse identifiziert werden. Anschließend können sie behoben werden, indem die Ursachen analysiert und korrigiert werden. Regelmäßige Audits und Schulungen können helfen, Inkonsistenzen langfristig zu vermeiden. **
Top-Angebote
Produkte zum Begriff Inkonsistenzen:
-
Behandlung von Inkonsistenzen in probabilistischen Wissensbasen, Taschenbuch von Marc Finthammer, VDM, 978-3-8364-6059-0Behandlung Von Inkonsistenzen In Probabilistischen Wissensbasen, Taschenbuch Von Marc Finthammer, Vdm, 978-3-8364-6059-0, Seitenanzahl: 21679,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
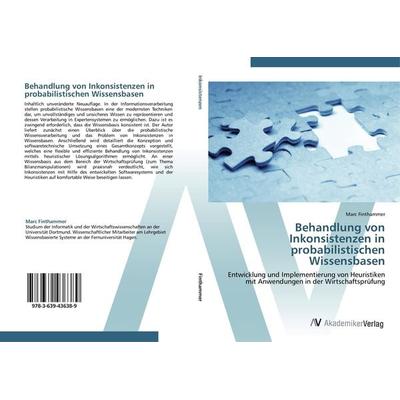
Behandlung von Inkonsistenzen in probabilistischen Wissensbasen, Taschenbuch von Marc Finthammer, AV Akademikerverlag, 978-3-639-43638-9Behandlung Von Inkonsistenzen In Probabilistischen Wissensbasen, Taschenbuch Von Marc Finthammer, Av Akademikerverlag, 978-3-639-43638-9, Seitenanzahl: 22079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum können Redundanzen zu Inkonsistenzen führen?
Redundanzen können zu Inkonsistenzen führen, da sie die Möglichkeit von Widersprüchen und Fehlern erhöhen. Wenn Informationen mehrfach vorhanden sind und nicht konsistent aktualisiert oder gepflegt werden, kann dies zu unterschiedlichen und widersprüchlichen Aussagen führen. Dies kann zu Verwirrung und Fehlinterpretationen führen und letztendlich die Genauigkeit und Zuverlässigkeit der Informationen beeinträchtigen. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Wie können Inkonsistenzen in Datenbanken vermieden oder behoben werden?
Inkonsistenzen in Datenbanken können vermieden werden, indem man Datenbankregeln und Integritätsbedingungen definiert und implementiert. Durch regelmäßige Überprüfungen und Datenbereinigungen können bereits vorhandene Inkonsistenzen behoben werden. Die Verwendung von Transaktionen und ACID-Eigenschaften kann ebenfalls dazu beitragen, Inkonsistenzen zu vermeiden. **
-
Was sind mögliche Gründe für Inkonsistenzen in einer Datenbank?
Mögliche Gründe für Inkonsistenzen in einer Datenbank können menschliche Fehler bei der Dateneingabe, fehlerhafte Datenübertragung oder unzureichende Datenvalidierung sein. Inkonsistenzen können auch durch fehlerhafte Updates oder fehlende Transaktionssicherheit verursacht werden. Schlecht gestaltete Datenbankstrukturen oder fehlende Referenzintegrität können ebenfalls zu Inkonsistenzen führen. **
Ähnliche Suchbegriffe für Inkonsistenzen
-
Inkonsistenzen im mathematischen Formelwerk in Solvency 2, Taschenbuch von Jens Splettstösser, GRIN, 978-3-668-24396-5Inkonsistenzen Im Mathematischen Formelwerk In Solvency 2, Taschenbuch Von Jens Splettstösser, Grin, 978-3-668-24396-5, Seitenanzahl: 6839,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kant über (Homo-)Sexualität. Inkonsistenzen in der Kantischen Argumentation, Taschenbuch von David Kühlcke, GRIN, 978-3-656-96739-2Kant Über (homo-)sexualität. Inkonsistenzen In Der Kantischen Argumentation, Taschenbuch Von David Kühlcke, Grin, 978-3-656-96739-2, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Inkonsistenzen in Datenbanken vermieden werden, um die Datenintegrität zu gewährleisten, und welche Auswirkungen können Inkonsistenzen auf die Analyse von Geschäftsdaten haben?
Inkonsistenzen in Datenbanken können vermieden werden, indem man strenge Validierungsregeln und Datenintegritätskonzepte implementiert, um sicherzustellen, dass nur korrekte und konsistente Daten in die Datenbank eingefügt werden. Außerdem ist es wichtig, regelmäßige Datenbereinigungs- und Wartungsprozesse durchzuführen, um veraltete oder fehlerhafte Daten zu identifizieren und zu korrigieren. Inkonsistenzen in Datenbanken können die Analyse von Geschäftsdaten erheblich beeinträchtigen, da sie zu falschen Schlussfolgerungen und Entscheidungen führen können. Dies kann zu finanziellen Verlusten, Kundenunzufriedenheit und einem schlechten Ruf des Unternehmens führen. Daher ist es entscheidend, die Daten **
-
Wie können Inkonsistenzen in Datenbanken vermieden werden, um die Datenintegrität zu gewährleisten, und welche Auswirkungen können Inkonsistenzen auf die Analyse von Geschäftsdaten haben?
Inkonsistenzen in Datenbanken können vermieden werden, indem man strenge Validierungsregeln und Datenintegritätsprüfungen implementiert. Dies kann durch die Verwendung von Fremdschlüsselbeziehungen, eindeutigen Indexen und Transaktionskontrollen erreicht werden. Inkonsistenzen können zu falschen Analyseergebnissen führen, da sie die Genauigkeit und Zuverlässigkeit der Geschäftsdaten beeinträchtigen. Dies kann zu falschen Entscheidungen auf der Grundlage der Datenanalyse führen und letztendlich die Effizienz und Rentabilität des Unternehmens beeinträchtigen. Daher ist es wichtig, dass Unternehmen sicherstellen, dass ihre Datenbanken konsistent und zuverlässig sind, um genaue und aussagekräftige Geschäftsdaten für die Analyse bere **
-
Was sind mögliche Ursachen für Inkonsistenzen in Daten oder Informationen?
Mögliche Ursachen für Inkonsistenzen in Daten oder Informationen können menschliche Fehler bei der Dateneingabe, unvollständige oder veraltete Datenquellen sowie fehlerhafte Datenübertragung sein. Auch unterschiedliche Interpretationen von Daten oder fehlende Datenvalidierung können zu Inkonsistenzen führen. Eine mangelnde Datenqualität oder fehlende Datenstandards können ebenfalls zu Inkonsistenzen in Daten oder Informationen führen. **
-
Wie können Inkonsistenzen in einem System identifiziert und behoben werden?
Inkonsistenzen können durch systematische Überprüfung der Daten und Prozesse identifiziert werden. Anschließend können sie behoben werden, indem die Ursachen analysiert und korrigiert werden. Regelmäßige Audits und Schulungen können helfen, Inkonsistenzen langfristig zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.