Domain steuerliche-behandlung.de kaufen?
Wir ziehen mit dem Projekt
steuerliche-behandlung.de um.
Sind Sie am Kauf der Domain
steuerliche-behandlung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerliche-behandlung.de kaufen?
Ist Fahrzeit im Aussendienst Arbeitszeit?
Die Frage, ob Fahrzeit im Außendienst als Arbeitszeit gilt, hängt von verschiedenen Faktoren ab. In der Regel wird die Fahrzeit zwischen dem Wohnort und dem ersten Kunden sowie dem letzten Kunden und dem Wohnort als Arbeitszeit angesehen. Wenn während der Fahrt berufliche Aufgaben erledigt werden müssen, wie beispielsweise Telefonate mit Kunden oder die Vorbereitung von Terminen, wird dies ebenfalls oft als Arbeitszeit betrachtet. Es ist jedoch wichtig, die genauen Regelungen des Arbeitsvertrags oder Tarifvertrags zu prüfen, da es hier Unterschiede geben kann. Letztendlich sollte im Zweifelsfall mit dem Arbeitgeber oder einer rechtlichen Beratungsstelle geklärt werden, ob die Fahrzeit im Außendienst als Arbeitszeit gilt. **
Was zählt im Aussendienst als Arbeitszeit?
Im Aussendienst zählt grundsätzlich die Zeit, die ein Mitarbeiter für berufliche Tätigkeiten aufwendet, als Arbeitszeit. Dazu gehören beispielsweise Kundenbesuche, Meetings, Reisen zu und von Kundenstandorten sowie die Dokumentation von Aktivitäten. Auch die Zeit, die für die Vorbereitung von Terminen oder die Nachbereitung von Kundengesprächen benötigt wird, zählt in der Regel als Arbeitszeit. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer klare Vereinbarungen darüber treffen, was genau als Arbeitszeit im Aussendienst gilt, um Missverständnisse zu vermeiden. Letztendlich sollte die Arbeitszeit im Aussendienst fair und angemessen vergütet werden. **

Ähnliche Suchbegriffe für Aussendienst
Top-Angebote
Produkte zum Begriff Aussendienst:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
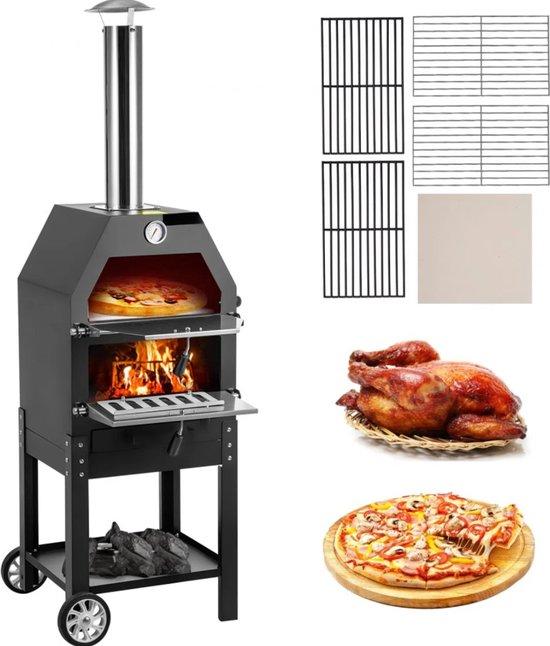
Aussendienst-Steinofen für Pizzen mit externem Grill und vielen Grillhaltern für große Pizzen bis 30 cm.Entdecken Sie die Outdoor Pizza Oven: Ihr ultimatives kulinarisches AbenteuerErleben Sie die Welt authentischer italienischer Aromen mit der Vevor Outdoor Pizza Oven, einer vielseitigen Ergänzung für Ihre Außenküche. Diese multifunktionale Ofen kombiniert die Kunst des Pizzabackens mit dem Vergnügen des Grillens, sodass Sie eine einzigartige kulinarische Erfahrung schaffen können.Laat sich von den Merkmalen verleiten, die diese Ofen so einzigartig machen:- Doppelte Funktionalität: Genießen Sie nicht nur perfekt gebackene Pizzen, sondern verwenden Sie diese Ofen auch als Grill, um leckere gegrillte Gerichte für Freunde und Familie zuzubereiten.- Einbezogenes Pizzastein: Das mitgelieferte Pizzastein sorgt für eine gleichmäßige Wärmeverteilung und knusprige Kruste, sodass Ihre Pizzen schmecken, als kämen sie direkt aus einer authentischen italienischen Pizzeria.- Vielfältige Grillrost: Mit verschiedenen Grillrösten können Sie leicht variieren in den Gerichten, die Sie zubereiten, von saft428,95 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter

-
Was verdient man im Vertrieb Aussendienst?
Im Vertrieb Außendienst kann das Gehalt stark variieren, je nach Branche, Unternehmen, Erfahrung und Verkaufserfolgen. In der Regel kann man jedoch mit einem Grundgehalt plus Provisionen rechnen. Das Grundgehalt kann je nach Unternehmen und Position zwischen 2.500 und 4.500 Euro brutto im Monat liegen. Die Provisionen können zusätzliches Einkommen von einigen hundert bis mehreren tausend Euro im Monat bedeuten. Insgesamt kann man im Vertrieb Außendienst also ein attraktives Gehalt verdienen, besonders wenn man erfolgreich im Verkauf ist. **
-
Wann beginnt die Arbeitszeit im Aussendienst?
Die Arbeitszeit im Außendienst beginnt in der Regel, wenn der Mitarbeiter seinen Arbeitsplatz verlässt, um zu seinen Kunden oder Einsatzorten zu fahren. Es gibt keine festen Arbeitszeiten im Außendienst, da diese je nach Terminen und Kundenbedürfnissen variieren können. Es ist wichtig, dass Mitarbeiter im Außendienst flexibel sind und ihre Arbeitszeit entsprechend ihrer Aufgaben und Verpflichtungen planen. Die Arbeitszeit im Außendienst kann auch außerhalb der regulären Bürozeiten liegen, da Kundenbesuche oft am frühen Morgen oder am späten Nachmittag stattfinden. Es ist wichtig, dass Mitarbeiter im Außendienst ihre Arbeitszeit sorgfältig dokumentieren und mit ihrem Vorgesetzten abstimmen, um Überstunden oder Arbeitszeitkorrekturen zu vermeiden. **
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Was bedeutet Steuerbelastung bei Steuererklärung?
Was bedeutet Steuerbelastung bei Steuererklärung? Die Steuerbelastung bezieht sich auf den Prozentsatz des Einkommens, der an Steuern gezahlt werden muss. Sie wird in der Regel anhand des Steuersatzes berechnet, der je nach Einkommenshöhe variiert. Eine hohe Steuerbelastung bedeutet, dass ein großer Teil des Einkommens an den Staat abgeführt werden muss, während eine niedrige Steuerbelastung bedeutet, dass weniger Steuern gezahlt werden müssen. Bei der Steuererklärung ist es wichtig, die Steuerbelastung korrekt zu berechnen, um mögliche Steuervorteile optimal auszunutzen. **


Welche Steuervorteile können Unternehmen nutzen, um ihre Steuerbelastung zu minimieren?
Unternehmen können Steuervorteile wie Abschreibungen, Forschungsförderung und Investitionsabzüge nutzen, um ihre Steuerbelastung zu minimieren. Zudem können sie auch von steuerlichen Vergünstigungen wie der Gewerbesteuerermäßigung oder der steuerlichen Förderung von Mitarbeiterbeteiligungen profitieren. Eine sorgfältige Steuerplanung und -optimierung kann Unternehmen dabei helfen, ihre Steuerlast zu reduzieren und ihre finanzielle Situation zu verbessern. **
Wie kann ich meine Steuererklärung effizient an die Steuerverwaltung übermitteln?
Die Steuererklärung kann online über das Elster-Portal der Finanzverwaltung eingereicht werden. Alle benötigten Unterlagen sollten vorab bereitgelegt und geordnet werden, um den Prozess zu beschleunigen. Bei Unklarheiten oder Fragen kann man sich an einen Steuerberater oder das Finanzamt wenden. **
Top-Angebote
Produkte zum Begriff Aussendienst:
-
Das Praxisbuch für den modernen Aussendienst, Fachbücher von Ralf KoschinskiVier Situationen aus dem Leben eines Aussendienstmitarbeiters: Er hat in wenigen Minuten einen wichtigen Termin. Er steht vor einem bedeutenden Jahresgespräch mit einem Stammkunden. Er will ein Angebot schreiben, das verkauft. Er möchte einen Kunden strategisch entwickeln. Mit dem vorliegenden Buch kann er sich nun auf die Situationen vorbereiten und geht top vorbereitet in den jeweiligen Kundenkontakt. Ralf Koschinski legt mit seinem umsetzungsfokussierten Ratgeber eine Arbeitshilfe für Aussendienstmitarbeiter und Verkaufsführungskräfte vor, die ihre Mitarbeiter systematisch weiterentwickeln wollen. Das Arbeitshandbuch beschreibt mit der Aussendienst-Viertakt-Strategie (AVS) eine schlüsselfertige Systematik, mit der ein Umsatzwachstum nach Plan möglich ist und Kundenaufträge sich vom Zufall befreien lassen. Im Mittelpunkt stehen die vier entscheidenden Prozesse im Aussendienst: Akquisitionsprozess, Beratungsprozess, Verkaufsprozess und Entwicklungsprozess. Bei jedem der vier Prozesse stehen drei Managementbereiche im Fokus. Zu jedem der Managementbereiche gibt es drei Themen, zu denen der Autor rasch und sofort einsetzbares Know-how, Umsetzungstipps und individualisierbare Checklisten präsentiert, die der Aussendienstmitarbeiter zur systematischen Selbststeuerung nutzen kann. Aussendienstler erhalten so rasch und einfach umsetzbare Problemlösungen für alle Herausforderungen, die ihnen im Aussendienst begegnen, und können sich mit den Arbeitshilfen (Checklisten und Umsetzungstipps) des Praxiskompendiums zielorientiert, effektiv und zeitsparend auf ihre Kundenkontakte vorbereiten. Die klare Systematik sorgt dafür, dass der Leser Souveränität, Sicherheit und Gelassenheit gewinnt.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Fahrzeit im Aussendienst Arbeitszeit?
Die Frage, ob Fahrzeit im Außendienst als Arbeitszeit gilt, hängt von verschiedenen Faktoren ab. In der Regel wird die Fahrzeit zwischen dem Wohnort und dem ersten Kunden sowie dem letzten Kunden und dem Wohnort als Arbeitszeit angesehen. Wenn während der Fahrt berufliche Aufgaben erledigt werden müssen, wie beispielsweise Telefonate mit Kunden oder die Vorbereitung von Terminen, wird dies ebenfalls oft als Arbeitszeit betrachtet. Es ist jedoch wichtig, die genauen Regelungen des Arbeitsvertrags oder Tarifvertrags zu prüfen, da es hier Unterschiede geben kann. Letztendlich sollte im Zweifelsfall mit dem Arbeitgeber oder einer rechtlichen Beratungsstelle geklärt werden, ob die Fahrzeit im Außendienst als Arbeitszeit gilt. **
-
Was zählt im Aussendienst als Arbeitszeit?
Im Aussendienst zählt grundsätzlich die Zeit, die ein Mitarbeiter für berufliche Tätigkeiten aufwendet, als Arbeitszeit. Dazu gehören beispielsweise Kundenbesuche, Meetings, Reisen zu und von Kundenstandorten sowie die Dokumentation von Aktivitäten. Auch die Zeit, die für die Vorbereitung von Terminen oder die Nachbereitung von Kundengesprächen benötigt wird, zählt in der Regel als Arbeitszeit. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer klare Vereinbarungen darüber treffen, was genau als Arbeitszeit im Aussendienst gilt, um Missverständnisse zu vermeiden. Letztendlich sollte die Arbeitszeit im Aussendienst fair und angemessen vergütet werden. **
-
Was verdient man im Vertrieb Aussendienst?
Im Vertrieb Außendienst kann das Gehalt stark variieren, je nach Branche, Unternehmen, Erfahrung und Verkaufserfolgen. In der Regel kann man jedoch mit einem Grundgehalt plus Provisionen rechnen. Das Grundgehalt kann je nach Unternehmen und Position zwischen 2.500 und 4.500 Euro brutto im Monat liegen. Die Provisionen können zusätzliches Einkommen von einigen hundert bis mehreren tausend Euro im Monat bedeuten. Insgesamt kann man im Vertrieb Außendienst also ein attraktives Gehalt verdienen, besonders wenn man erfolgreich im Verkauf ist. **
-
Wann beginnt die Arbeitszeit im Aussendienst?
Die Arbeitszeit im Außendienst beginnt in der Regel, wenn der Mitarbeiter seinen Arbeitsplatz verlässt, um zu seinen Kunden oder Einsatzorten zu fahren. Es gibt keine festen Arbeitszeiten im Außendienst, da diese je nach Terminen und Kundenbedürfnissen variieren können. Es ist wichtig, dass Mitarbeiter im Außendienst flexibel sind und ihre Arbeitszeit entsprechend ihrer Aufgaben und Verpflichtungen planen. Die Arbeitszeit im Außendienst kann auch außerhalb der regulären Bürozeiten liegen, da Kundenbesuche oft am frühen Morgen oder am späten Nachmittag stattfinden. Es ist wichtig, dass Mitarbeiter im Außendienst ihre Arbeitszeit sorgfältig dokumentieren und mit ihrem Vorgesetzten abstimmen, um Überstunden oder Arbeitszeitkorrekturen zu vermeiden. **
Ähnliche Suchbegriffe für Aussendienst
-
Aussendienst-Steinofen für Pizzen mit externem Grill und vielen Grillhaltern für große Pizzen bis 30 cm.Entdecken Sie die Outdoor Pizza Oven: Ihr ultimatives kulinarisches AbenteuerErleben Sie die Welt authentischer italienischer Aromen mit der Vevor Outdoor Pizza Oven, einer vielseitigen Ergänzung für Ihre Außenküche. Diese multifunktionale Ofen kombiniert die Kunst des Pizzabackens mit dem Vergnügen des Grillens, sodass Sie eine einzigartige kulinarische Erfahrung schaffen können.Laat sich von den Merkmalen verleiten, die diese Ofen so einzigartig machen:- Doppelte Funktionalität: Genießen Sie nicht nur perfekt gebackene Pizzen, sondern verwenden Sie diese Ofen auch als Grill, um leckere gegrillte Gerichte für Freunde und Familie zuzubereiten.- Einbezogenes Pizzastein: Das mitgelieferte Pizzastein sorgt für eine gleichmäßige Wärmeverteilung und knusprige Kruste, sodass Ihre Pizzen schmecken, als kämen sie direkt aus einer authentischen italienischen Pizzeria.- Vielfältige Grillrost: Mit verschiedenen Grillrösten können Sie leicht variieren in den Gerichten, die Sie zubereiten, von saft428,95 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Gründung einer Betriebsstätte oder Tochterkapitalgesellschaft in Kanada. Steuerliche Behandlung von grenzüberschreitenden Direktinvestitionen,Gründung Einer Betriebsstätte Oder Tochterkapitalgesellschaft In Kanada. Steuerliche Behandlung Von Grenzüberschreitenden Direktinvestitionen, Taschenbuch Von Sebastian Dietl, Grin, 978-3-346-10296-6, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Was bedeutet Steuerbelastung bei Steuererklärung?
Was bedeutet Steuerbelastung bei Steuererklärung? Die Steuerbelastung bezieht sich auf den Prozentsatz des Einkommens, der an Steuern gezahlt werden muss. Sie wird in der Regel anhand des Steuersatzes berechnet, der je nach Einkommenshöhe variiert. Eine hohe Steuerbelastung bedeutet, dass ein großer Teil des Einkommens an den Staat abgeführt werden muss, während eine niedrige Steuerbelastung bedeutet, dass weniger Steuern gezahlt werden müssen. Bei der Steuererklärung ist es wichtig, die Steuerbelastung korrekt zu berechnen, um mögliche Steuervorteile optimal auszunutzen. **
-
Welche Steuervorteile können Unternehmen nutzen, um ihre Steuerbelastung zu minimieren?
Unternehmen können Steuervorteile wie Abschreibungen, Forschungsförderung und Investitionsabzüge nutzen, um ihre Steuerbelastung zu minimieren. Zudem können sie auch von steuerlichen Vergünstigungen wie der Gewerbesteuerermäßigung oder der steuerlichen Förderung von Mitarbeiterbeteiligungen profitieren. Eine sorgfältige Steuerplanung und -optimierung kann Unternehmen dabei helfen, ihre Steuerlast zu reduzieren und ihre finanzielle Situation zu verbessern. **
-
Wie kann ich meine Steuererklärung effizient an die Steuerverwaltung übermitteln?
Die Steuererklärung kann online über das Elster-Portal der Finanzverwaltung eingereicht werden. Alle benötigten Unterlagen sollten vorab bereitgelegt und geordnet werden, um den Prozess zu beschleunigen. Bei Unklarheiten oder Fragen kann man sich an einen Steuerberater oder das Finanzamt wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.