Domain steuerliche-behandlung.de kaufen?
Wir ziehen mit dem Projekt
steuerliche-behandlung.de um.
Sind Sie am Kauf der Domain
steuerliche-behandlung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerliche-behandlung.de kaufen?
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
Auf welche zwei Annahmen basiert das Elektronenpaarabstoßungsmodell?
Das Elektronenpaarabstoßungsmodell basiert auf den Annahmen, dass Elektronenpaare in einer Molekülbindung sich gegenseitig abstoßen und dass die Abstoßung zwischen den Elektronenpaaren umso stärker ist, je näher sie sich befinden. Diese Annahmen ermöglichen es, die räumliche Anordnung der Elektronenpaare um ein Zentralatom in einer Molekülverbindung vorherzusagen. **


Ähnliche Suchbegriffe für Annahmen
Top-Angebote
Produkte zum Begriff Annahmen:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Rolle spielen Annahmen in unserem täglichen Denken und Handeln? Wie können wir unsere Annahmen bewusst reflektieren und hinterfragen?
Annahmen beeinflussen unser Denken und Handeln, da sie unsere Wahrnehmung und Interpretation von Situationen prägen. Um unsere Annahmen bewusst zu reflektieren, können wir uns fragen, woher sie kommen, ob sie auf Fakten basieren und ob sie uns in unserem Handeln unterstützen. Durch offene Kommunikation, Selbstreflexion und das Einholen von Feedback können wir unsere Annahmen hinterfragen und gegebenenfalls anpassen. **
-
Was bedeutet Steuerbelastung bei Steuererklärung?
Was bedeutet Steuerbelastung bei Steuererklärung? Die Steuerbelastung bezieht sich auf den Prozentsatz des Einkommens, der an Steuern gezahlt werden muss. Sie wird in der Regel anhand des Steuersatzes berechnet, der je nach Einkommenshöhe variiert. Eine hohe Steuerbelastung bedeutet, dass ein großer Teil des Einkommens an den Staat abgeführt werden muss, während eine niedrige Steuerbelastung bedeutet, dass weniger Steuern gezahlt werden müssen. Bei der Steuererklärung ist es wichtig, die Steuerbelastung korrekt zu berechnen, um mögliche Steuervorteile optimal auszunutzen. **
-
Was sind die grundlegenden Annahmen der philosophischen Erkenntnistheorie?
Die grundlegenden Annahmen der philosophischen Erkenntnistheorie sind, dass es eine objektive Realität gibt, die unabhängig von unserem Bewusstsein existiert. Zudem wird angenommen, dass wir diese Realität durch unsere Sinne wahrnehmen und durch Vernunft und Logik verstehen können. Schließlich wird angenommen, dass es verschiedene Wege der Erkenntnisgewinnung gibt, wie z.B. Erfahrung, Intuition oder Deduktion. **
-
Welche Auswirkungen können falsche Annahmen in zwischenmenschlichen Beziehungen haben? Welche Strategien gibt es, um falsche Annahmen zu vermeiden und Missverständnisse aufzuklären?
Falsche Annahmen in zwischenmenschlichen Beziehungen können zu Konflikten, Misstrauen und Entfremdung führen. Um falsche Annahmen zu vermeiden, ist es wichtig, aktiv zuzuhören, offen zu kommunizieren und Missverständnisse direkt anzusprechen. Klärungsgespräche und regelmäßiger Austausch können helfen, eine offene und vertrauensvolle Kommunikation aufrechtzuerhalten. **

Welche Auswirkungen können Annahmen auf unser Denken und Handeln haben? Warum ist es wichtig, unsere Annahmen zu hinterfragen und zu überprüfen?
Annahmen können unser Denken und Handeln beeinflussen, indem sie unsere Wahrnehmung und Entscheidungen lenken. Es ist wichtig, Annahmen zu hinterfragen und zu überprüfen, um sicherzustellen, dass sie korrekt sind und uns nicht in die Irre führen. Durch das Überdenken unserer Annahmen können wir bessere Entscheidungen treffen und unser Denken weiterentwickeln. **
Welche Auswirkungen können falsche Annahmen auf den Alltag und die zwischenmenschlichen Beziehungen haben? Welche Strategien gibt es, um falsche Annahmen zu vermeiden?
Falsche Annahmen können zu Missverständnissen, Konflikten und Entfremdung führen. Um sie zu vermeiden, ist es wichtig, aktiv zuzuhören, nachzufragen und sich bewusst zu machen, dass nicht jeder Gedanke oder jede Interpretation der Realität entspricht. Außerdem kann es hilfreich sein, offen für andere Perspektiven zu sein und sich regelmäßig zu reflektieren. **
Top-Angebote
Produkte zum Begriff Annahmen:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Auf welche zwei Annahmen basiert das Elektronenpaarabstoßungsmodell?
Das Elektronenpaarabstoßungsmodell basiert auf den Annahmen, dass Elektronenpaare in einer Molekülbindung sich gegenseitig abstoßen und dass die Abstoßung zwischen den Elektronenpaaren umso stärker ist, je näher sie sich befinden. Diese Annahmen ermöglichen es, die räumliche Anordnung der Elektronenpaare um ein Zentralatom in einer Molekülverbindung vorherzusagen. **
-
Welche Rolle spielen Annahmen in unserem täglichen Denken und Handeln? Wie können wir unsere Annahmen bewusst reflektieren und hinterfragen?
Annahmen beeinflussen unser Denken und Handeln, da sie unsere Wahrnehmung und Interpretation von Situationen prägen. Um unsere Annahmen bewusst zu reflektieren, können wir uns fragen, woher sie kommen, ob sie auf Fakten basieren und ob sie uns in unserem Handeln unterstützen. Durch offene Kommunikation, Selbstreflexion und das Einholen von Feedback können wir unsere Annahmen hinterfragen und gegebenenfalls anpassen. **
-
Was bedeutet Steuerbelastung bei Steuererklärung?
Was bedeutet Steuerbelastung bei Steuererklärung? Die Steuerbelastung bezieht sich auf den Prozentsatz des Einkommens, der an Steuern gezahlt werden muss. Sie wird in der Regel anhand des Steuersatzes berechnet, der je nach Einkommenshöhe variiert. Eine hohe Steuerbelastung bedeutet, dass ein großer Teil des Einkommens an den Staat abgeführt werden muss, während eine niedrige Steuerbelastung bedeutet, dass weniger Steuern gezahlt werden müssen. Bei der Steuererklärung ist es wichtig, die Steuerbelastung korrekt zu berechnen, um mögliche Steuervorteile optimal auszunutzen. **
Ähnliche Suchbegriffe für Annahmen
-
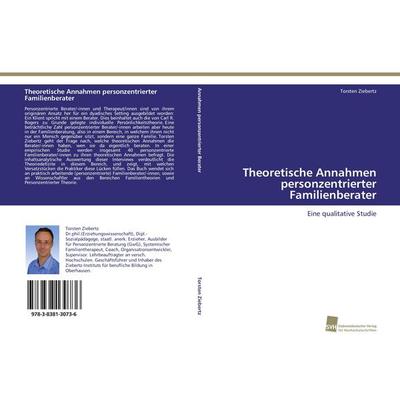
Theoretische Annahmen personzentrierter Familienberater, Taschenbuch von Torsten Ziebertz, Südwestdeutscher Verlag für Hochschulschriften,Theoretische Annahmen Personzentrierter Familienberater, Taschenbuch Von Torsten Ziebertz, Südwestdeutscher Verlag Für Hochschulschriften, 978-3-8381-3073-6, Seitenanzahl: 18879,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Annahmen der philosophischen Erkenntnistheorie?
Die grundlegenden Annahmen der philosophischen Erkenntnistheorie sind, dass es eine objektive Realität gibt, die unabhängig von unserem Bewusstsein existiert. Zudem wird angenommen, dass wir diese Realität durch unsere Sinne wahrnehmen und durch Vernunft und Logik verstehen können. Schließlich wird angenommen, dass es verschiedene Wege der Erkenntnisgewinnung gibt, wie z.B. Erfahrung, Intuition oder Deduktion. **
-
Welche Auswirkungen können falsche Annahmen in zwischenmenschlichen Beziehungen haben? Welche Strategien gibt es, um falsche Annahmen zu vermeiden und Missverständnisse aufzuklären?
Falsche Annahmen in zwischenmenschlichen Beziehungen können zu Konflikten, Misstrauen und Entfremdung führen. Um falsche Annahmen zu vermeiden, ist es wichtig, aktiv zuzuhören, offen zu kommunizieren und Missverständnisse direkt anzusprechen. Klärungsgespräche und regelmäßiger Austausch können helfen, eine offene und vertrauensvolle Kommunikation aufrechtzuerhalten. **
-
Welche Auswirkungen können Annahmen auf unser Denken und Handeln haben? Warum ist es wichtig, unsere Annahmen zu hinterfragen und zu überprüfen?
Annahmen können unser Denken und Handeln beeinflussen, indem sie unsere Wahrnehmung und Entscheidungen lenken. Es ist wichtig, Annahmen zu hinterfragen und zu überprüfen, um sicherzustellen, dass sie korrekt sind und uns nicht in die Irre führen. Durch das Überdenken unserer Annahmen können wir bessere Entscheidungen treffen und unser Denken weiterentwickeln. **
-
Welche Auswirkungen können falsche Annahmen auf den Alltag und die zwischenmenschlichen Beziehungen haben? Welche Strategien gibt es, um falsche Annahmen zu vermeiden?
Falsche Annahmen können zu Missverständnissen, Konflikten und Entfremdung führen. Um sie zu vermeiden, ist es wichtig, aktiv zuzuhören, nachzufragen und sich bewusst zu machen, dass nicht jeder Gedanke oder jede Interpretation der Realität entspricht. Außerdem kann es hilfreich sein, offen für andere Perspektiven zu sein und sich regelmäßig zu reflektieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.