Domain steuerliche-behandlung.de kaufen?
Wir ziehen mit dem Projekt
steuerliche-behandlung.de um.
Sind Sie am Kauf der Domain
steuerliche-behandlung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerliche-behandlung.de kaufen?
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
Was bedeutet Steuerbelastung bei Steuererklärung?
Was bedeutet Steuerbelastung bei Steuererklärung? Die Steuerbelastung bezieht sich auf den Prozentsatz des Einkommens, der an Steuern gezahlt werden muss. Sie wird in der Regel anhand des Steuersatzes berechnet, der je nach Einkommenshöhe variiert. Eine hohe Steuerbelastung bedeutet, dass ein großer Teil des Einkommens an den Staat abgeführt werden muss, während eine niedrige Steuerbelastung bedeutet, dass weniger Steuern gezahlt werden müssen. Bei der Steuererklärung ist es wichtig, die Steuerbelastung korrekt zu berechnen, um mögliche Steuervorteile optimal auszunutzen. **
Ähnliche Suchbegriffe für Abschluss
Top-Angebote
Produkte zum Begriff Abschluss:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist ein FH Abschluss ein akademischer Abschluss?
Ist ein FH Abschluss ein akademischer Abschluss? Diese Frage ist nicht eindeutig zu beantworten, da es je nach Definition und Kontext unterschiedliche Auffassungen gibt. In Deutschland wird ein Abschluss an einer Fachhochschule (FH) als gleichwertig mit einem akademischen Abschluss angesehen. In anderen Ländern kann es jedoch Unterschiede geben, da manche FH-Abschlüsse als berufspraktischer und weniger wissenschaftlicher angesehen werden. Letztendlich hängt die Anerkennung eines FH-Abschlusses als akademischer Abschluss von den jeweiligen Bildungsrichtlinien und -gesetzen ab. **
-
Wie verschiebt sich der Kiefer nach Abschluss der Behandlung zurück?
Nach Abschluss der Behandlung kann sich der Kiefer durch verschiedene Faktoren zurückverschieben. Dazu gehören das natürliche Wachstum des Kiefers, das Altern und der Verlust von Zähnen. Auch das Tragen von Retainern kann helfen, den Kiefer in der richtigen Position zu halten und eine Rückverschiebung zu verhindern. Es ist jedoch wichtig, regelmäßige Kontrolltermine beim Kieferorthopäden wahrzunehmen, um eventuelle Veränderungen frühzeitig zu erkennen und gegebenenfalls gegensteuern zu können. **
-
Mit welchem Abschluss ist der IHK-Abschluss gleichgestellt?
Der IHK-Abschluss ist in Deutschland dem Abschluss einer staatlich anerkannten Berufsausbildung gleichgestellt. Er bescheinigt, dass der Absolvent die erforderlichen Kenntnisse und Fähigkeiten für den jeweiligen Beruf erworben hat. Der IHK-Abschluss ermöglicht es den Absolventen, in ihrem Berufsfeld tätig zu sein und sich weiterzuentwickeln. **
-
Ist ein SGD-Abschluss gleichwertig mit einem FH-Abschluss?
Ein SGD-Abschluss ist nicht direkt gleichwertig mit einem FH-Abschluss. Ein SGD-Abschluss wird von einer Fernschule vergeben und kann je nach Anerkennung in verschiedenen Bereichen als gleichwertig angesehen werden. Ein FH-Abschluss hingegen wird von einer Fachhochschule verliehen und ist in der Regel höher angesehen und besser anerkannt. **


Ist der berufsorientierte Abschluss ein anerkannter Abschluss für eine Ausbildung?
Ein berufsorientierter Abschluss allein ist in der Regel kein anerkannter Abschluss für eine Ausbildung. Es kann jedoch sein, dass bestimmte berufsorientierte Abschlüsse als Teil einer Ausbildung anerkannt werden oder als Voraussetzung für bestimmte Ausbildungsberufe gelten. Es ist wichtig, die spezifischen Anforderungen und Voraussetzungen für die gewünschte Ausbildung zu überprüfen. **
Ist der Bachelor-Abschluss oder der Abschluss der Weiterbildung höher?
Der Bachelor-Abschluss und der Abschluss einer Weiterbildung sind unterschiedliche Bildungsabschlüsse und können nicht direkt miteinander verglichen werden. Der Bachelor-Abschluss ist ein grundständiger Hochschulabschluss, der nach einem Bachelor-Studium vergeben wird. Eine Weiterbildung hingegen ist eine zusätzliche Qualifikation, die nach einer abgeschlossenen Ausbildung oder einem Studium erworben werden kann. Die Wertigkeit oder "Höhe" der Abschlüsse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Berufsfeld oder der Branche, in der sie angewendet werden. **
Top-Angebote
Produkte zum Begriff Abschluss:
-
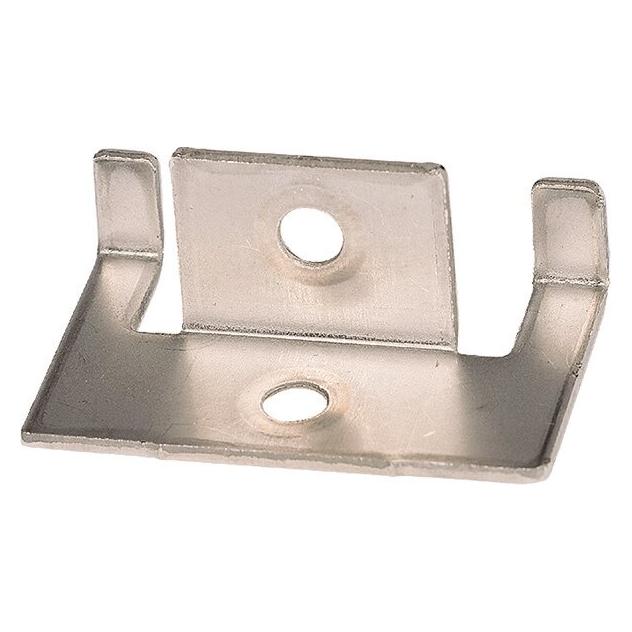
Silvadec, Gartenbodenbelag, Abschluss-ClipDer Abschluss-Clip von Silvadec ist ein essentielles Zubehör für die Installation von Gartenbodenbelägen. Er ermöglicht eine sichere Befestigung der Dielen am Terrassenrand auf der Unterkonstruktion, was für eine stabile und langlebige Terrasse sorgt. Hergestellt aus hochwertigem Edelstahl, bietet dieser Clip nicht nur eine hohe Festigkeit, sondern auch eine ansprechende Optik in Silber, die sich harmonisch in verschiedene Garten- und Terrassengestaltungen einfügt. Mit einem Lieferumfang von 10 Stück und den dazugehörigen Schrauben ist der Abschluss-Clip eine praktische Lösung für alle, die Wert auf Qualität und Funktionalität legen. - Hergestellt aus hochwertigem Edelstahl für Langlebigkeit und Stabilität - Ermöglicht eine sichere Befestigung der Dielen am Terrassenrand - Lieferumfang umfasst 10 Clips und passende Schrauben.27,96 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Was bedeutet Steuerbelastung bei Steuererklärung?
Was bedeutet Steuerbelastung bei Steuererklärung? Die Steuerbelastung bezieht sich auf den Prozentsatz des Einkommens, der an Steuern gezahlt werden muss. Sie wird in der Regel anhand des Steuersatzes berechnet, der je nach Einkommenshöhe variiert. Eine hohe Steuerbelastung bedeutet, dass ein großer Teil des Einkommens an den Staat abgeführt werden muss, während eine niedrige Steuerbelastung bedeutet, dass weniger Steuern gezahlt werden müssen. Bei der Steuererklärung ist es wichtig, die Steuerbelastung korrekt zu berechnen, um mögliche Steuervorteile optimal auszunutzen. **
-
Ist ein FH Abschluss ein akademischer Abschluss?
Ist ein FH Abschluss ein akademischer Abschluss? Diese Frage ist nicht eindeutig zu beantworten, da es je nach Definition und Kontext unterschiedliche Auffassungen gibt. In Deutschland wird ein Abschluss an einer Fachhochschule (FH) als gleichwertig mit einem akademischen Abschluss angesehen. In anderen Ländern kann es jedoch Unterschiede geben, da manche FH-Abschlüsse als berufspraktischer und weniger wissenschaftlicher angesehen werden. Letztendlich hängt die Anerkennung eines FH-Abschlusses als akademischer Abschluss von den jeweiligen Bildungsrichtlinien und -gesetzen ab. **
-
Wie verschiebt sich der Kiefer nach Abschluss der Behandlung zurück?
Nach Abschluss der Behandlung kann sich der Kiefer durch verschiedene Faktoren zurückverschieben. Dazu gehören das natürliche Wachstum des Kiefers, das Altern und der Verlust von Zähnen. Auch das Tragen von Retainern kann helfen, den Kiefer in der richtigen Position zu halten und eine Rückverschiebung zu verhindern. Es ist jedoch wichtig, regelmäßige Kontrolltermine beim Kieferorthopäden wahrzunehmen, um eventuelle Veränderungen frühzeitig zu erkennen und gegebenenfalls gegensteuern zu können. **
Ähnliche Suchbegriffe für Abschluss
-
Mit welchem Abschluss ist der IHK-Abschluss gleichgestellt?
Der IHK-Abschluss ist in Deutschland dem Abschluss einer staatlich anerkannten Berufsausbildung gleichgestellt. Er bescheinigt, dass der Absolvent die erforderlichen Kenntnisse und Fähigkeiten für den jeweiligen Beruf erworben hat. Der IHK-Abschluss ermöglicht es den Absolventen, in ihrem Berufsfeld tätig zu sein und sich weiterzuentwickeln. **
-
Ist ein SGD-Abschluss gleichwertig mit einem FH-Abschluss?
Ein SGD-Abschluss ist nicht direkt gleichwertig mit einem FH-Abschluss. Ein SGD-Abschluss wird von einer Fernschule vergeben und kann je nach Anerkennung in verschiedenen Bereichen als gleichwertig angesehen werden. Ein FH-Abschluss hingegen wird von einer Fachhochschule verliehen und ist in der Regel höher angesehen und besser anerkannt. **
-
Ist der berufsorientierte Abschluss ein anerkannter Abschluss für eine Ausbildung?
Ein berufsorientierter Abschluss allein ist in der Regel kein anerkannter Abschluss für eine Ausbildung. Es kann jedoch sein, dass bestimmte berufsorientierte Abschlüsse als Teil einer Ausbildung anerkannt werden oder als Voraussetzung für bestimmte Ausbildungsberufe gelten. Es ist wichtig, die spezifischen Anforderungen und Voraussetzungen für die gewünschte Ausbildung zu überprüfen. **
-
Ist der Bachelor-Abschluss oder der Abschluss der Weiterbildung höher?
Der Bachelor-Abschluss und der Abschluss einer Weiterbildung sind unterschiedliche Bildungsabschlüsse und können nicht direkt miteinander verglichen werden. Der Bachelor-Abschluss ist ein grundständiger Hochschulabschluss, der nach einem Bachelor-Studium vergeben wird. Eine Weiterbildung hingegen ist eine zusätzliche Qualifikation, die nach einer abgeschlossenen Ausbildung oder einem Studium erworben werden kann. Die Wertigkeit oder "Höhe" der Abschlüsse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Berufsfeld oder der Branche, in der sie angewendet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.